Transmission Guide
Assurance-vie au décès : ce qui change avant et après 70 ans
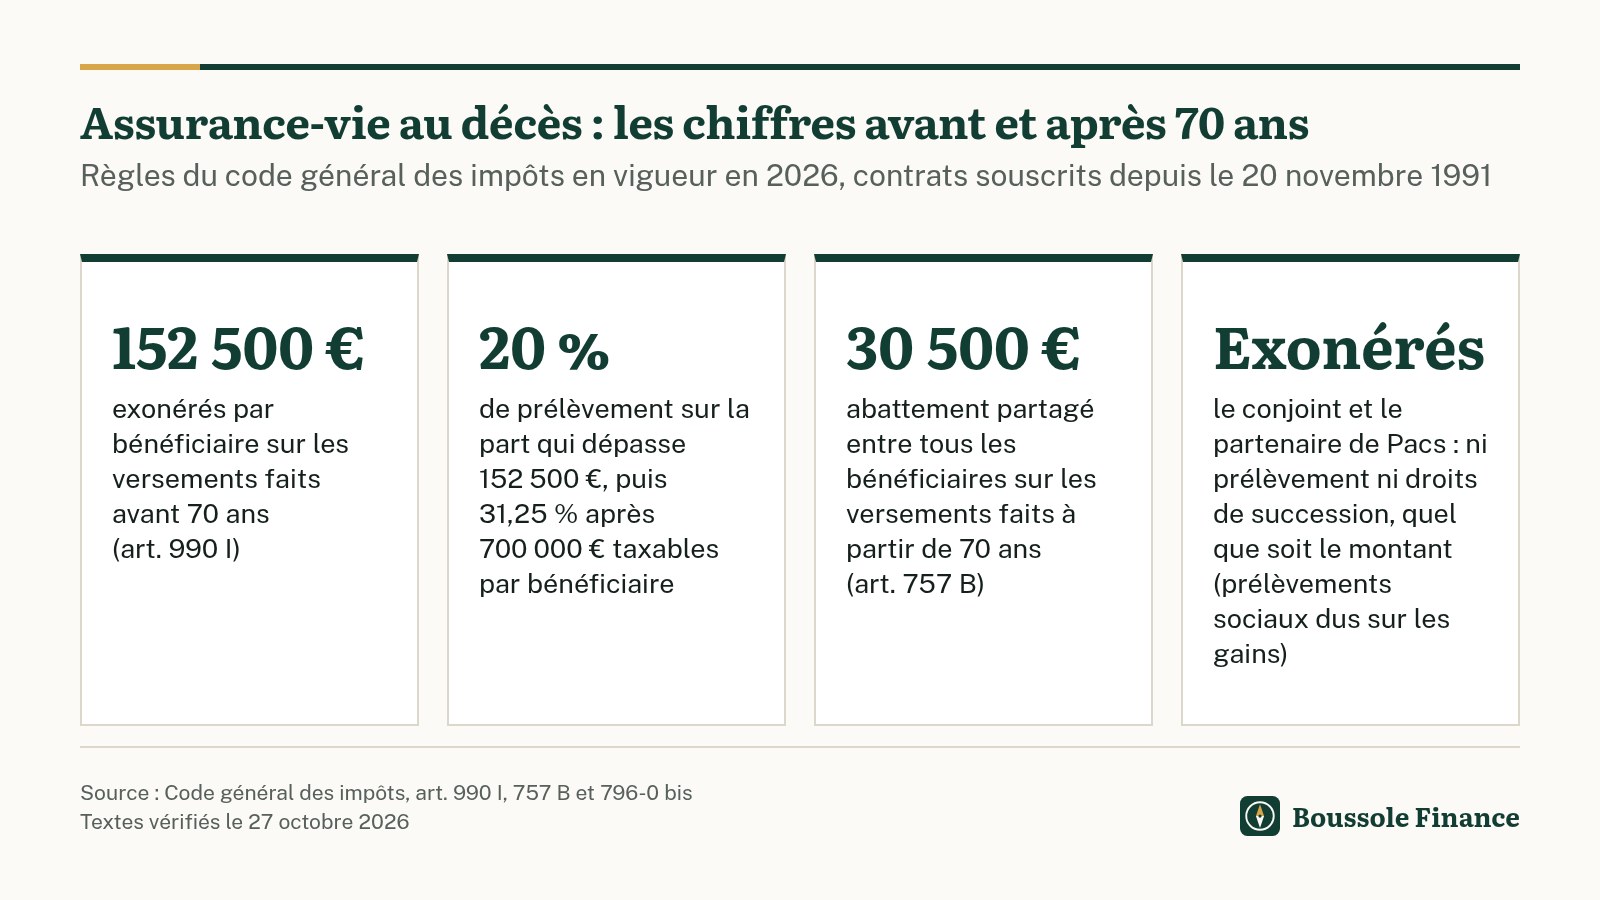
L’assurance-vie transmise au décès est taxée selon l’âge de l’assuré à chaque versement : avant 70 ans, 152 500 € exonérés par bénéficiaire ; après, 30 500 € pour tous. Conjoint et partenaire de Pacs sont exonérés.
Deux régimes, selon la date des versements
Les sommes versées à un bénéficiaire désigné au décès de l’assuré ne font pas partie de la succession (code des assurances, art. L. 132-12). Elles ne sont pas pour autant exonérées : la loi prévoit deux régimes, qui s’appliquent l’un à défaut de l’autre (BOFiP, BOI-ENR-DMTG-10-10-20-20, § 40).
- L’article 757 B du code général des impôts (CGI) vise les versements faits après l’âge de 70 ans : ils donnent lieu aux droits de succession, « à concurrence de la fraction des primes versées après l’âge de soixante-dix ans ».
- L’article 990 I du CGI vise tout ce qui « n’entre pas dans le champ d’application de l’article 757 B », en pratique les sommes issues des versements faits avant 70 ans. Il les soumet à un prélèvement propre, distinct des droits de succession.
L’âge retenu est celui de l’assuré (la personne dont le décès déclenche le paiement), et non celui du souscripteur quand ce sont deux personnes différentes (BOI-ENR-DMTG-10-10-20-20, § 140). Une « prime », dans le vocabulaire de l’assurance, est un versement sur le contrat.
| Versements avant 70 ans | Versements à partir de 70 ans | |
|---|---|---|
| Texte | CGI, art. 990 I | CGI, art. 757 B |
| Ce qui est taxé | La valeur du contrat au décès qui correspond à ces versements : versements et gains | Les versements seulement ; les gains sont exonérés |
| Abattement | 152 500 € par bénéficiaire, tous contrats du même assuré confondus | 30 500 € au total, partagés entre tous les bénéficiaires et tous les contrats |
| Taxation au-delà | 20 % jusqu’à 700 000 € taxables par bénéficiaire, 31,25 % au-delà | Droits de succession selon le lien de parenté, après les abattements personnels |
| Conjoint, partenaire de Pacs | Exonérés | Exonérés |
| Qui paie | L’assureur retient le prélèvement et le verse à l’État | Le bénéficiaire, avec la déclaration de succession |
Règles du CGI en vigueur en 2026 (art. 990 I et 757 B, versions en vigueur depuis le 11 mars 2023). Contrats souscrits à partir du 20 novembre 1991 ; les contrats plus anciens sont traités plus bas.
Versements avant 70 ans : l’article 990 I
Ce qui est taxé. Pour un contrat d’assurance-vie classique (contrat « rachetable », dont l’épargne peut être retirée), l’assiette est la valeur de rachat au jour du décès qui correspond à ces versements, c’est-à-dire les sommes versées et les gains qu’elles ont produits (BOFiP, BOI-TCAS-AUT-60, § 180). Quand un contrat mêle des versements faits avant et après 70 ans, l’assureur calcule la part qui revient à chaque régime.
L’abattement de 152 500 €. Il s’applique à la part de chaque bénéficiaire. Il est unique pour un même assuré : un bénéficiaire désigné sur plusieurs contrats de la même personne n’a droit qu’à un abattement de 152 500 € au total (BOI-TCAS-AUT-60, § 300). Il remet pour cela à chaque assureur une attestation sur l’honneur indiquant les abattements déjà utilisés (CGI, art. 990 I, I).
Le taux. « Le prélèvement s’élève à 20 % pour la fraction de la part taxable de chaque bénéficiaire inférieure ou égale à 700 000 €, et à 31,25 % pour la fraction de la part taxable de chaque bénéficiaire excédant cette limite » (CGI, art. 990 I). Le seuil de 700 000 € s’apprécie après l’abattement : le taux de 31,25 % commence donc au-delà de 852 500 € reçus par un même bénéficiaire (700 000 € + 152 500 €).
Qui paie. Le prélèvement est dû par le bénéficiaire, mais c’est l’assureur qui le retient et le verse à l’État, dans les quinze jours qui suivent la fin du mois du paiement (CGI, art. 990 I, II). Le bénéficiaire reçoit le montant net.
Contrats « vie-génération ». Ces contrats en unités de compte, investis pour au moins un tiers dans certains actifs (logement social ou intermédiaire, économie sociale et solidaire, capital-risque, entreprises de taille intermédiaire), ouvrent droit à un abattement supplémentaire de 20 % sur la part de chaque bénéficiaire, appliqué avant les 152 500 € (CGI, art. 990 I, I et I bis ; BOI-TCAS-AUT-60, § 281).
Bénéficiaire non résident. Le prélèvement s’applique si l’assuré était domicilié fiscalement en France au décès, ou si le bénéficiaire l’est et l’a été au moins six années au cours des dix années précédant le décès (CGI, art. 990 I, I).
Exemple 1 : 400 000 € pour deux enfants, puis 1 000 000 € pour un seul
Exemple construit pour illustrer la règle. Hypothèses : contrat souscrit après 1991 ; tous les versements ont été faits avant les 70 ans de l’assuré ; aucun autre contrat sur la tête de l’assuré ; montants nets des prélèvements sociaux ; contrat qui n’est pas un « vie-génération ».
Cas A : valeur du contrat au décès de 400 000 €, deux enfants à parts égales.
- Part de chaque enfant : 400 000 € ÷ 2 = 200 000 €.
- Après l’abattement : 200 000 € − 152 500 € = 47 500 €.
- Prélèvement : 47 500 € × 20 % = 9 500 € par enfant, soit 19 000 € au total. Chaque enfant reçoit 190 500 €.
Cas B : valeur du contrat au décès de 1 000 000 €, un seul bénéficiaire.
- Après l’abattement : 1 000 000 € − 152 500 € = 847 500 €.
- Jusqu’à 700 000 € : 700 000 € × 20 % = 140 000 €.
- Au-delà : (847 500 € − 700 000 €) × 31,25 % = 147 500 € × 31,25 % = 46 093,75 €.
- Prélèvement total : 186 093,75 €. Le bénéficiaire reçoit 813 906,25 €.
Le lien de parenté ne change rien au calcul : un enfant, un neveu ou un ami paient le même prélèvement. Seuls le conjoint, le partenaire de Pacs et certains frères et sœurs en sont exonérés.
Versements après 70 ans : l’article 757 B
Ce qui est taxé. Seules les sommes versées après le 70e anniversaire de l’assuré entrent dans les droits de succession, sans déduction des frais de gestion. Les gains qu’elles ont produits (intérêts, participations aux bénéfices, plus-values des unités de compte) en sont exclus (BOI-ENR-DMTG-10-10-20-20, § 140 et 170). Ces gains et ces versements échappent aussi au prélèvement de l’article 990 I (BOI-TCAS-AUT-60, § 70).
Pour des unités de compte (supports investis en actions, obligations, immobilier, dont la valeur n’est pas garantie), on retient la valeur en euros des versements au jour où ils ont été faits. Si le contrat a perdu de la valeur, ou si des retraits ont été faits, l’assiette est limitée aux capitaux réellement versés aux bénéficiaires (même source, § 180 et 190).
L’abattement de 30 500 €. Il est global : un seul abattement par assuré, « quel que soit le nombre de contrats et de bénéficiaires » (même source, § 200 ; CGI, art. 757 B, II). Il se partage entre les bénéficiaires au prorata de leur part dans les versements taxables. La part d’un bénéficiaire exonéré (conjoint, partenaire de Pacs) n’entre pas dans ce partage (même source, § 210 et 220).
Puis les droits de succession ordinaires. Au-delà des 30 500 €, chaque bénéficiaire est taxé « suivant le degré de parenté existant entre le bénéficiaire à titre gratuit et l’assuré » (CGI, art. 757 B, I), qu’il soit ou non héritier. Il bénéficie des abattements personnels et du barème des successions (même source, § 230). Ces sommes sont déclarées avec la succession ; un bénéficiaire qui n’est pas héritier dépose lui-même une déclaration de succession (même source, § 290).
| Lien avec l’assuré | Abattement personnel (CGI, art. 779) | Taux des droits (CGI, art. 777) |
|---|---|---|
| Enfant | 100 000 € | De 5 % à 45 % selon les tranches (20 % entre 15 932 € et 552 324 €) |
| Frère ou sœur (hors cas exonéré) | 15 932 € | 35 % jusqu’à 24 430 €, 45 % au-delà |
| Neveu ou nièce | 7 967 € | 55 % |
| Personne handicapée incapable de travailler normalement | 159 325 € (art. 779, II) | Selon le lien de parenté |
| Autre bénéficiaire (concubin, ami, parent au-delà du 4e degré) | 1 594 € (art. 788, IV, à défaut d’autre abattement) | 60 % |
Montants et taux du CGI en vigueur en 2026 (art. 779 en vigueur depuis le 1er janvier 2013, art. 777 depuis le 30 décembre 2014). Pour les autres liens de parenté, voir l’article 777.
Exemple 2 : 300 000 € versés après 70 ans, au profit d’un enfant
Exemple construit pour illustrer la règle. Hypothèses : contrat souscrit après 1991 ; 300 000 € versés après les 70 ans de l’assuré ; valeur au décès de 340 000 € (dont 40 000 € de gains) ; un seul bénéficiaire, son enfant, qui ne reçoit rien d’autre de la succession et n’a pas reçu de donation de l’assuré.
- Les 40 000 € de gains sont exonérés de droits de succession.
- Versements taxables après l’abattement global : 300 000 € − 30 500 € = 269 500 €.
- Après l’abattement de l’enfant : 269 500 € − 100 000 € = 169 500 €.
- Barème en ligne directe : 8 072 € × 5 % = 403,60 € ; 4 037 € × 10 % = 403,70 € ; 3 823 € × 15 % = 573,45 € ; 153 568 € × 20 % = 30 713,60 €.
- Droits de succession : 32 094,35 €, sur 340 000 € reçus.
Si l’enfant hérite aussi d’autres biens, ces sommes s’ajoutent à sa part dans la même déclaration de succession : le calcul doit alors être fait sur l’ensemble, et l’abattement de 100 000 € n’est pas disponible deux fois.
Exemple 3 : un contrat mixte, deux neveux
Exemple construit pour illustrer la règle. Hypothèses : contrat souscrit après 1991 ; valeur au décès de 270 000 €, dont 200 000 € issus des versements faits avant 70 ans (versements et gains) et 70 000 € issus des versements faits après 70 ans (60 000 € versés, 10 000 € de gains) ; deux neveux bénéficiaires à parts égales ; aucun autre contrat ; aucun autre bien reçu de la succession.
- Part « avant 70 ans » (art. 990 I) : 200 000 € ÷ 2 = 100 000 € par neveu, sous l’abattement de 152 500 €. Aucun prélèvement.
- Gains de la part « après 70 ans » : 10 000 €, exonérés.
- Versements après 70 ans (art. 757 B) : 60 000 € − 30 500 € = 29 500 €, soit 14 750 € par neveu.
- Après l’abattement de neveu : 14 750 € − 7 967 € = 6 783 €.
- Droits de succession : 6 783 € × 55 % = 3 730,65 € par neveu, soit 7 461,30 € au total sur 270 000 € transmis.
Conjoint, partenaire de Pacs, frères et sœurs : exonérés
« Sont exonérés de droits de mutation par décès le conjoint survivant et le partenaire lié au défunt par un pacte civil de solidarité » (CGI, art. 796-0 bis). L’article 990 I reprend cette exonération : ces bénéficiaires ne paient ni le prélèvement, ni les droits de succession, quel que soit le montant et quel que soit l’âge des versements.
Un frère ou une sœur est aussi exonéré s’il remplit toutes les conditions de l’article 796-0 ter du CGI : être célibataire, veuf, divorcé ou séparé de corps ; avoir plus de 50 ans au décès, ou une infirmité qui l’empêche de subvenir à ses besoins par son travail ; avoir été « constamment domicilié avec le défunt pendant les cinq années ayant précédé le décès ».
Les organismes d’intérêt général dont les legs sont exonérés (CGI, art. 795 et 795-0 A) ne paient pas non plus le prélèvement de l’article 990 I.
Une précision pour les contrats à plusieurs bénéficiaires : la part d’abattement de 152 500 € non utilisée par un bénéficiaire exonéré ne profite pas aux autres (BOI-TCAS-AUT-60, § 310).
Les contrats anciens : 1991 et 1998
Deux dates changent la règle pour les contrats ouverts il y a longtemps (BOI-TCAS-AUT-60, § 70 et 80, tableau récapitulatif) :
| Contrat | Versements avant le 13 octobre 1998 | Versements depuis le 13 octobre 1998 |
|---|---|---|
| Souscrit avant le 20 novembre 1991, sans modification substantielle depuis | Pas de taxation | Article 990 I, quel que soit l’âge de l’assuré lors du versement |
| Souscrit depuis le 20 novembre 1991, versements avant 70 ans | Pas de taxation | Article 990 I |
| Souscrit depuis le 20 novembre 1991, versements après 70 ans | Article 757 B | Article 757 B |
L’article 757 B ne s’applique donc jamais à un contrat souscrit avant le 20 novembre 1991 (BOI-ENR-DMTG-10-10-20-20, § 80 et 90). Ce contrat garde son régime tant qu’il n’a pas subi de modification « essentielle » de son économie. Le simple fait de verser de nouvelles sommes, même importantes, ou de prolonger le contrat ne suffit pas à lui faire perdre cette antériorité (même source, § 100 et 110).
Prélèvements sociaux au décès
Le décès de l’assuré déclenche les prélèvements sociaux sur les gains du contrat qui ne les ont pas encore supportés (code de la sécurité sociale, art. L136-7, II, 3°, c). Cela concerne surtout les unités de compte :
- Fonds en euros : les prélèvements sociaux sont retenus chaque année, quand les intérêts sont inscrits au contrat. Au décès, ne restent à taxer que les intérêts qui ne l’ont pas encore été.
- Unités de compte : les gains ne sont taxés qu’au rachat ou au dénouement du contrat. Au décès, tous les gains accumulés et non encore taxés le sont.
Si les prélèvements déjà payés sur le fonds en euros dépassent ce qui est dû sur l’ensemble du contrat (parce que les unités de compte ont perdu de la valeur), l’assureur reverse l’excédent au contrat (CSS, art. L136-7, III bis).
Le taux en 2026. La loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026 (art. 12) a porté la CSG sur les revenus du capital à 10,6 %, à partir du 1er janvier 2026 pour les produits de placement. Elle maintient toutefois 9,2 % pour les produits des contrats d’assurance-vie et de capitalisation (CSS, art. L136-8, IV, 4°). Les prélèvements sociaux sur l’assurance-vie restent donc de 17,2 % pour les revenus de 2026 : CSG 9,2 %, contribution au remboursement de la dette sociale (CRDS) 0,5 %, prélèvement de solidarité 7,5 % (service-public.gouv.fr, F2329).
Exemple : 20 000 € de gains en unités de compte jamais taxés au jour du décès supportent 20 000 € × 17,2 % = 3 440 € de prélèvements sociaux, retenus par l’assureur.
Les unités de compte n’offrent pas de garantie du capital : leur valeur peut baisser jusqu’au décès, et le montant transmis peut être inférieur aux sommes versées.
Le cas du plan d’épargne retraite (PER)
Pour un PER souscrit sous forme d’assurance, la règle des 70 ans ne dépend pas de la date des versements mais de l’âge au décès (CGI, art. 757 B, I, second alinéa ; BOI-TCAS-AUT-60, § 70) :
- Décès avant 70 ans : le capital relève en principe en totalité de l’article 990 I (abattement de 152 500 € par bénéficiaire, puis 20 % et 31,25 %).
- Décès à partir de 70 ans : tout le capital, versements et gains, relève des droits de succession, après l’abattement global de 30 500 € (CGI, art. 757 B, I ; BOI-ENR-DMTG-10-10-20-20, § 197).
Le même abattement de 30 500 € couvre les PER et les autres contrats d’assurance-vie de l’assuré (BOI-ENR-DMTG-10-10-20-20, § 200). Les règles de versement sur un PER après 70 ans sont détaillées dans notre guide PER après 70 ans.
Clause démembrée : usufruit et nue-propriété
La clause bénéficiaire peut répartir le capital entre un usufruitier (souvent le conjoint, qui en a l’usage) et des nus-propriétaires (souvent les enfants, qui le récupèrent ensuite). Pour la fiscalité, chacun est considéré comme bénéficiaire pour la part fixée par le barème de l’article 669 du CGI, selon l’âge de l’usufruitier, et les abattements sont répartis dans les mêmes proportions (CGI, art. 990 I, I, dernier alinéa ; BOI-ENR-DMTG-10-10-20-20, § 225).
Questions fréquentes
L’âge au décès compte-t-il ?
Non pour un contrat d’assurance-vie classique : seul compte l’âge de l’assuré au jour de chaque versement. Un assuré qui décède à 85 ans sans avoir rien versé depuis ses 69 ans transmet un contrat qui relève de l’article 990 I (hors versements antérieurs au 13 octobre 1998, non taxés). L’exception est le PER (section ci-dessus).
Les 152 500 € et les 30 500 € se cumulent-ils ?
Ils s’appliquent à des sommes différentes. Un même bénéficiaire peut profiter des 152 500 € sur la part issue des versements faits avant 70 ans, et de sa part des 30 500 € sur les versements faits après (exemple 3).
Un retrait fait après 70 ans réduit-il l’assiette de l’article 757 B ?
Les retraits partiels et les avances non remboursées n’ont pas d’effet sur l’assiette, sauf si les capitaux versés au décès deviennent inférieurs aux versements faits après 70 ans : l’assiette est alors limitée à ces capitaux (BOI-ENR-DMTG-10-10-20-20, § 190).
Que se passe-t-il s’il n’y a pas de bénéficiaire ?
Sans bénéficiaire désigné, ou si tous les bénéficiaires sont décédés ou renoncent, le capital entre dans la succession et suit les droits de succession ordinaires, comme le reste du patrimoine, et non le prélèvement de l’article 990 I (BOI-ENR-DMTG-10-10-20-20, § 30 ; BOI-TCAS-AUT-60, § 30).
Et si l’argent n’est jamais réclamé ?
Les sommes non réclamées sont déposées à la Caisse des dépôts et consignations dix ans après que l’assureur a eu connaissance du décès. Elles restent soumises au prélèvement de l’article 990 I quand elles sont reversées au bénéficiaire (BOI-TCAS-AUT-60, § 7).
Lexique
- Assuré : la personne dont le décès déclenche le paiement du capital ; souvent, mais pas toujours, le souscripteur.
- Bénéficiaire : la personne désignée dans le contrat (la « clause bénéficiaire ») pour recevoir le capital au décès.
- Prime : versement sur le contrat.
- Valeur de rachat : la somme qui serait récupérée en retirant toute l’épargne du contrat à une date donnée.
- Abattement : montant retiré de la somme taxable avant le calcul de l’impôt.
- Unités de compte : supports d’investissement (fonds actions, obligations, immobilier) dont la valeur évolue à la hausse comme à la baisse, sans garantie du capital.
- CGI : code général des impôts. BOFiP : Bulletin officiel des finances publiques, la doctrine de l’administration fiscale.
Sources
- CGI, art. 990 I (version en vigueur depuis le 11/03/2023) legifrance.gouv.fr, consulté le 27 octobre 2026
- CGI, art. 757 B (version en vigueur depuis le 11/03/2023) legifrance.gouv.fr, consulté le 27 octobre 2026
- CGI, art. 796-0 bis et 796-0 ter (exonération du conjoint, du partenaire de Pacs et de certains frères et sœurs) legifrance.gouv.fr, consulté le 27 octobre 2026
- CGI, art. 777 (barème des droits de succession) et art. 779 (abattements personnels) legifrance.gouv.fr, consulté le 27 octobre 2026
- Service-public.gouv.fr, fiche F14198 « Droits de succession » (vérifiée le 09/02/2026) : abattement de 1 594 € (CGI, art. 788, IV) service-public.gouv.fr, consulté le 27 octobre 2026
- CGI, art. 669 (barème de l’usufruit) legifrance.gouv.fr, consulté le 27 octobre 2026
- BOFiP, BOI-TCAS-AUT-60 (version du 30/03/2023), prélèvement de l’article 990 I bofip.impots.gouv.fr, consulté le 27 octobre 2026
- BOFiP, BOI-ENR-DMTG-10-10-20-20 (version du 30/03/2023), contrats d’assurance et droits de succession bofip.impots.gouv.fr, consulté le 27 octobre 2026
- Code de la sécurité sociale, art. L136-7 (version en vigueur depuis le 21/02/2026) legifrance.gouv.fr, consulté le 27 octobre 2026
- Code de la sécurité sociale, art. L136-8 (version en vigueur depuis le 27/06/2026 ; taux issus de la loi n° 2025-1403 du 30/12/2025, art. 12) legifrance.gouv.fr, consulté le 27 octobre 2026
- Service-public.gouv.fr, fiche F2329 « Prélèvements sociaux sur les revenus du patrimoine et de placements » (vérifiée le 30/06/2026) service-public.gouv.fr, consulté le 27 octobre 2026
Une erreur, une donnée périmée ? Écrivez à contact (at) boussolefinance.fr. Les corrections apportées après publication sont signalées en bas de page et sur la page Corrections.